中国2030年碳排放达峰 电力燃气等供应业与非金属矿制品业的阻力分析
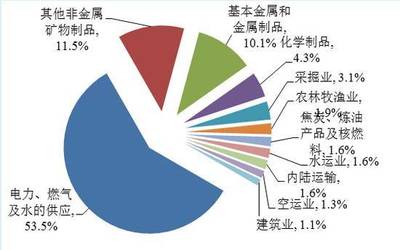
中国承诺力争于2030年前实现二氧化碳排放达峰,这是一项兼具雄心和挑战的目标。尽管 renewable energy 发展迅速、产业结构调整不断推进,但 Coal 仍然在中国能源结构中占据基础性地位。从碳排放来源的结构来看,电力、燃气及水生产和供应业,以及非金属矿及制品业,被普遍认为是实现达峰目标的最大阻力所在。
电力、燃气等供应业是碳排放的绝对主力。电力部门长期依赖燃煤发电,即便风电、光伏装机规模已居世界首位,煤电在发电量中的占比依然居高不下。燃气供应环节虽然相对清洁,但在开采、加工和运输过程中同样存在甲烷逸散等排放问题。供应业的排放具有“锁定效应”——一旦燃煤电厂建成,其运行周期长达数十年,持续产生碳排放。电力需求随经济增长继续上升,使得“达峰”不仅仅是控制增量的问题,更是如何在存量中大幅替代化石能源的问题。2023年,电力热力行业占全国碳排放总量的比重超过40%,这使得该行业成为达峰进程中无论如何都绕不开的核心矛盾点。
非金属矿及制品业(包括水泥、玻璃、陶瓷、石灰等)是工业过程排放的大户。其中,水泥行业的碳排放尤为突出。水泥生产中的熟料煅烧过程会直接释放二氧化碳,这部分“过程排放”无法通过燃料替代消除,只能依靠原料替代或碳捕集等尚未大规模商业化的技术。中国水泥产量长期占全球一半以上,产能过剩与低碳转型之间的矛盾尖锐。玻璃、陶瓷等行业同样高度依赖高温窑炉,燃料以煤炭和天然气为主,电气化改造面临技术可行性和成本约束。该行业企业分散,中小型企业众多,减排技术改造的资金和能力不足,导致整体低碳转型缓慢。
要突破这两大阻力,需要多管齐下。在电力领域,应加快建设新型电力系统,严控新增煤电,推动存量煤电从基荷电源向调节性电源转变;同时完善碳市场,使碳排放成本内部化,倒逼企业减排。在非金属矿及制品业,应推进原料替代(如使用低碳熟料、工业废渣)、发展耦合碳捕集技术,并在行业内推广能效标杆,淘汰落后产能。政策层面还需解决区域发展不平衡问题,避免碳达峰目标对中西部资源型地区造成过大冲击,需建立公正转型机制。
电力燃气供应业的排放基数巨大且高度依赖煤电,非金属矿制品业的过程排放难以根除且技术替代成本高,二者共同构成了中国2030年碳排放达峰的最大阻力。只有通过技术创新、市场机制和强有力的政策组合,才可能在这两个关键领域实现突破,从而推动整体达峰目标如期实现。
如若转载,请注明出处:http://www.yumoxc.com/product/55.html
更新时间:2026-10-28 15:51:55