天风宏观宋雪涛 景气度改善的六大主线,非金属矿及制品行业的机遇与挑战
在近期天风宏观团队的研究报告中,首席宏观分析师宋雪涛提出了当前经济环境下景气度改善的六大主线,其中非金属矿及制品行业作为重要的一环,展现出独特的发展机遇与挑战。本文将深入解读这六大主线,并聚焦非金属矿及制品行业,分析其景气度改善的内在逻辑与未来前景。
一、六大主线概览:经济复苏的结构性亮点
天风宏观宋雪涛团队通过分析高频数据与微观调研,出景气度改善的六大主线:
- 制造业投资韧性:高端制造、技术改造投资保持较快增长,带动相关原材料需求。
- 基建投资发力:专项债加速发行,重大项目开工提速,对非金属矿及制品形成直接拉动。
- 出口结构升级:高附加值产品出口占比提升,部分非金属矿物制品出口逆势增长。
- 消费渐进复苏:服务消费与升级类商品消费回暖,间接带动建筑、家居用非金属制品需求。
- 政策效应显现:保交楼、城市更新等政策推动房地产竣工端改善,玻璃、陶瓷等需求边际回升。
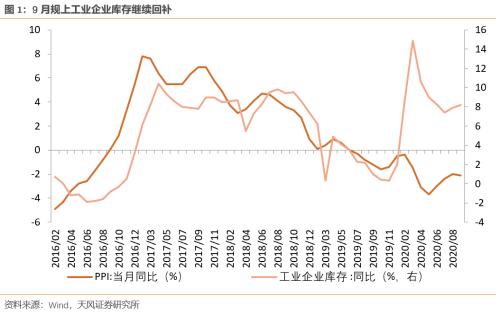
- 库存周期切换:部分行业从主动去库存转向被动去库存,非金属矿采选业库存低位,价格弹性可期。
这六大主线交织,共同构成了当前经济景气度改善的宏观图景,而非金属矿及制品行业凭借其与基建、地产、制造业的强关联性,成为观察这轮复苏的重要窗口。
二、非金属矿及制品:景气度改善的微观印证
非金属矿及制品行业涵盖水泥、玻璃、陶瓷、石材、石膏、石墨等细分领域,其景气度变化往往领先或同步于宏观经济波动。从宋雪涛提出的主线出发,该行业正迎来多重积极因素:
1. 基建投资直接拉动
2023年以来,中央与地方合力推动重大基建项目,交通、水利、能源等领域投资增速维持高位。水泥作为基建“基石”,产量与价格在部分区域企稳回升;玻璃在光伏、汽车等新兴领域需求带动下,库存持续去化。非金属矿制品如预应力混凝土桩、排水管等也受益于市政工程加速。
2. 房地产竣工端改善
“保交楼”政策推进下,房地产竣工面积同比降幅收窄,带动玻璃、陶瓷、涂料等竣工链非金属材料需求回暖。尽管新开工仍疲弱,但竣工端的修复为非金属矿及制品提供了关键支撑。
3. 制造业升级与出口韧性
高端制造业投资增长拉动特种玻璃、电子陶瓷、高性能纤维等非金属材料需求。海外能源成本高企使部分订单向国内转移,石材、石墨制品等出口保持增长,成为行业亮点。
4. 成本压力缓解与利润修复
能源与原材料价格回落,非金属矿及制品行业成本压力减轻,毛利率有望修复。例如,浮法玻璃企业受益于纯碱价格下行,利润空间打开;水泥企业煤炭成本下降亦带来盈利改善预期。
三、挑战与分化:并非坦途的复苏
尽管景气度改善,非金属矿及制品行业仍面临挑战:
- 需求恢复不均衡:基建与竣工端较好,但新开工与土地成交低迷,水泥需求整体仍处平台期。
- 产能过剩隐忧:部分子行业如陶瓷、石材产能利用率偏低,价格竞争激烈。
- 环保与能耗约束:双碳目标下,非金属矿采选与加工面临更严格的环保要求,中小产能加速出清。
- 区域分化明显:东部地区基建与城市更新项目密集,景气度较高;中西部则依赖财政转移支付,复苏节奏偏慢。
因此,行业内部将呈现“强者恒强”格局,具备技术、规模与成本优势的企业有望率先受益。
四、未来展望:紧抓主线,布局结构性机会
宋雪涛团队的六大主线为理解非金属矿及制品行业提供了框架。投资者与从业者可关注以下方向:
- 基建链条:关注水泥、混凝土制品在重大工程集中区的需求释放。
- 竣工链条:玻璃、陶瓷等受益于保交楼与城市更新,龙头企业和品牌建材商更具弹性。
- 新兴需求:光伏玻璃、电子陶瓷、储能材料等高端非金属制品受制造业升级与能源转型驱动,成长空间广阔。
- 出口优势:石材、石墨等具备资源与成本优势的品种,出口有望维持高景气。
- 成本下行:能源与原料价格回落,关注盈利修复确定性强的细分龙头。
###
天风宏观宋雪涛所概括的六大主线,不仅勾勒出中国经济景气度改善的脉络,也为非金属矿及制品行业提供了清晰的分析坐标。在基建发力、竣工修复、制造业升级与出口韧性的共同作用下,行业正迎来结构性机遇期。需求分化与产能约束意味着复苏将是曲折且不均衡的。唯有把握主线、精选细分的投资者与企业,才能在这轮景气改善中赢得先机。
如若转载,请注明出处:http://www.yumoxc.com/product/42.html
更新时间:2026-10-28 05:34:42