非金属矿及制品制造业概述
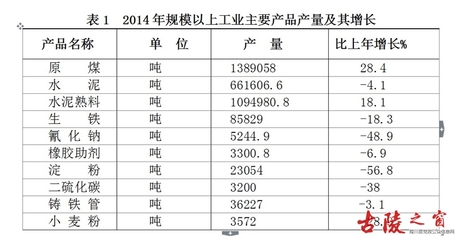
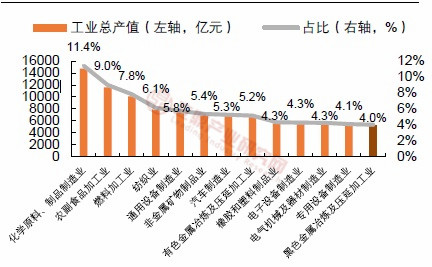
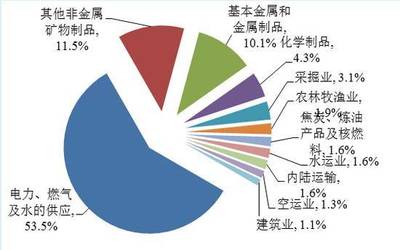
非金属矿及制品制造业是国民经济的重要基础产业,涵盖从非金属矿产资源开采、加工到各类非金属矿物制品生产的完整产业链。该行业产品种类繁多、应用领域广泛,既是传统建材、化工、冶金等行业的重要支撑,也是新能源、电子信息、生物医药等战略性新兴产业不可或缺的关键材料来源。\n\n一、行业定义与分类\n\n非金属矿及制品制造业指对非金属矿产资源进行采选、加工,生产各类非金属矿物制品的工业活动。根据《国民经济行业分类》,该行业主要包括:土砂石开采,化学矿开采,采盐,石棉及其他非金属矿采选,以及水泥、石灰和石膏制造,砖瓦、石材等建筑材料制造,玻璃及玻璃制品制造,陶瓷制品制造,耐火材料制品制造,石墨及其他非金属矿物制品制造等子行业。产品形态涵盖原料矿石、初级加工品(如骨料、粉体)和深加工制品(如玻璃纤维、陶瓷基板、高纯石英等)。\n\n二、产业链构成\n\n上游为非金属矿产资源勘查与开采,包括石灰石、石膏、石英砂、高岭土、石墨、萤石、滑石等矿产,资源禀赋和开采成本直接影响行业竞争力。中游为矿物加工与制品制造,通过破碎、研磨、提纯、煅烧、成型、烧结等工艺生产水泥、玻璃、陶瓷、耐火材料、矿物功能材料等。下游应用覆盖建筑材料、建筑工程、化工、冶金、农业、环保以及新能源(光伏玻璃、锂电池隔膜用勃姆石)、电子信息(电子级高纯石英、陶瓷封装基座)等高技术领域。\n\n三、行业发展特征\n\n一是资源依赖性强。石灰石、石英砂等大宗矿产分布广、储量大,行业集中度总体偏低;石墨、萤石等战略性矿产则受资源保护政策影响,供给弹性较小。二是区域集聚明显。水泥、玻璃等大宗产品受运输半径限制,产能靠近市场与资源地;高端制品则向技术与资本密集区域集中。三是产品附加值分化。初级砂石骨料、砖瓦等产品同质化程度高、利润薄;高纯石英、电子陶瓷、特种玻璃纤维等深加工产品技术壁垒高、附加值大。四是绿色低碳转型压力大。水泥、玻璃、陶瓷等子行业能耗和碳排放较高,能效标杆水平、污染物排放标准持续收紧。\n\n四、市场现状与趋势\n\n需求端呈现结构性分化。传统建材需求随房地产开发投资调整而走弱,但基础设施建设、城市更新和农村市场仍提供一定支撑;光伏玻璃、节能玻璃、高性能纤维及复合材料、电子陶瓷等新兴需求保持较快增长。供给端,落后产能加速退出,能效与环保约束推动行业整合,龙头企业通过延伸产业链、布局高纯矿物材料提升竞争力。技术方向上,矿物提纯与均化技术、节能煅烧与熔融工艺、固废资源化利用(如尾矿、粉煤灰制备建材)以及数字化矿山和智能工厂成为投资重点。\n\n五、主要挑战与政策环境\n\n行业面临矿产资源保障程度不均、部分高端原料和制品仍依赖进口、低端产能过剩与高端供给不足并存等挑战。政策层面,《“十四五”原材料工业发展规划》等文件强调非金属矿行业要优化产品结构、提升绿色化智能化水平;矿产资源法修订、战略性矿产目录管理以及碳达峰碳中和目标下的能耗双控、碳排放核算要求,共同塑造行业准入与发展边界。行业协会统计显示,规模以上非金属矿物制品业企业数量和营收在原材料工业中占比较高,但利润率受原料价格、能源成本与下游需求波动影响较大。\n\n六、小结\n\n非金属矿及制品制造业是典型的资源型、基础型行业,正处于由规模扩张向质量效益转变的关键阶段。一方面,传统建材类产品需通过压减过剩产能、提高能效和拓展固废利用实现存量优化;另一方面,高端矿物功能材料与新能源、电子信息配套产品为行业提供增量空间。未来竞争将更多取决于资源掌控力、技术加工深度和绿色制造成本控制能力。\课题组:非金属矿及制品制造业行业调研组整理分析可得如下细化分行业及区域图表...
如若转载,请注明出处:http://www.yumoxc.com/product/50.html
更新时间:2026-10-28 18:01:10